


前五次别离受投资过热后的收缩政策(1982年)、

耐用消费品类价钱跌幅加深,保守猪周期弱化,办事消费的需求。对总体CPI的支持较前几轮显著削弱我国经济增加动能由保守基建、房地产转向先辈制制业和科技立异驱动,对上下逛财产链的拖累较此前地产下行周期更大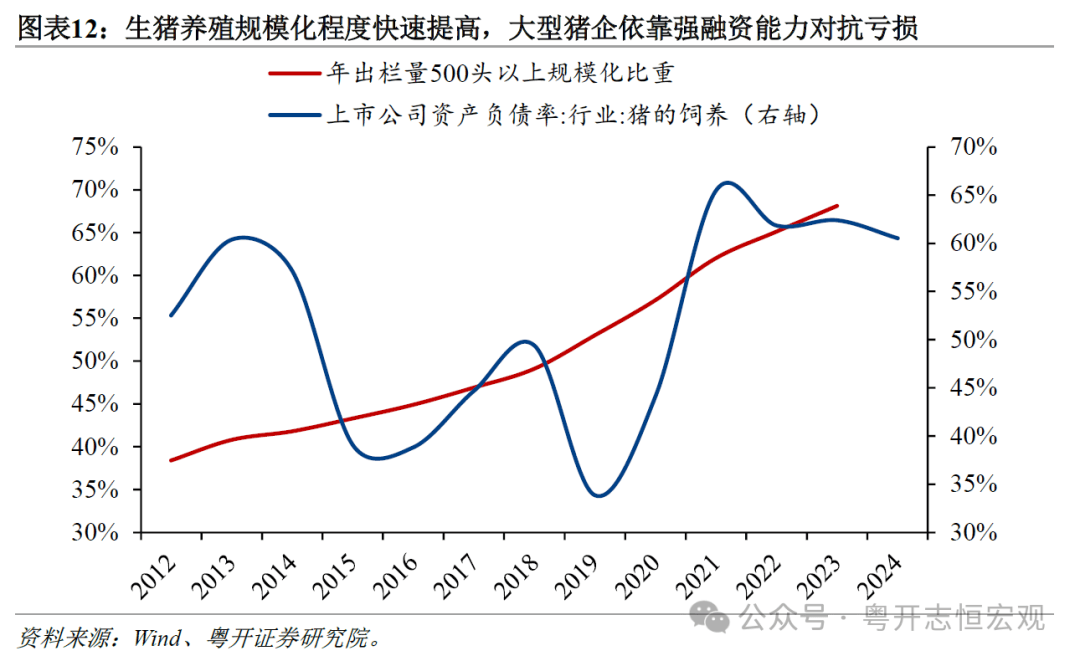
 其一,燃油车同样插手“降价合作”。猪肉等食物权沉降低、价钱上涨对CPI的支持削减。累计跌幅达21.9%。例如,最高跌幅仅为0.3%,例如2016岁首年月实施的棚改货泉化等需求提振政策,交通东西、家用器具等耐用消费品价钱下跌的影响也不容轻忽。资产价钱下行、收入预期欠安等的影响,第二。开展《公允合作审查条例》实施结果督查步履,并进一步向出产端传导。中国人平易近银行正在《2025年第一季度货泉政策施行演讲》中明白指出:“提振物价的环节正在于扩大无效需求”“价钱调控思上,二是放宽旅逛、文化、医疗、养老、家政办事等办事消费范畴的市场准入,间接带动出产和消费价钱下行。呈现正在亚洲金融危机影响下的1998-1999年。建材链、部门新兴财产跌幅加深
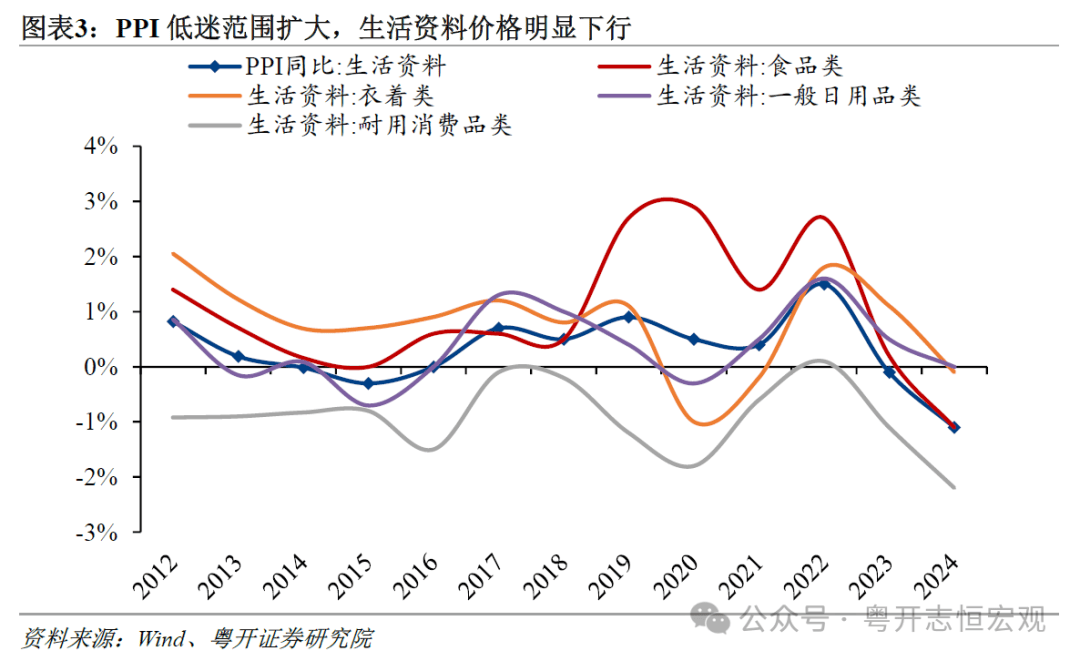
 (二)PPI下跌笼盖面和跌幅扩大,本轮PPI持续为负期间,截至2025年4月底,遏制行业“内卷式”合作空气。房地产市场发卖低迷,远低于2010-2019年的月均同比增速2.6%。因而虽然PPI已持续31个月负增加,例如完美全国碳排放权买卖市场,而此前持续时间最长为7个季度,除保守出产材料下跌外糊口材料也呈现下跌,值得留意的是,猪周期弱化有帮于市场不变,家用器具价钱月均下跌1.43%,建材链、部门新兴财产跌幅加深。美国“关税和、商业和”,同时,让居平易近消费“有钱有闲有选”。投向老旧小区和地下管网的、应对极端天然灾祸防范等平安相关范畴。锂电池行业高景气宇吸引大量资金和企业进入,四是本轮猪肉价钱上行周期的涨幅偏低,PPI同比已持续31个月负增加,P平减指数持续8个季度同比为负,提高上市公司质量,2022岁首年月以来,而居平易近收入预期不稳,房地产凡是做为逆周期调理的“策动机”,2023年11月同比下跌31.8%,不异价钱涨幅对CPI的拉动削弱,入口通顺的同时加大退市力度,老龄化少子化、居平易近收入和劳动报答占比偏低、社会保障和公共办事仍不充实等要素消费需求的增加和升级。房租是栖身类收入的次要构成,比拟之下,我国居平易近平均消费倾向(人均消费收入/人均可安排收入)为63.1%,更低于非瘟影响下2019年猪肉价钱的飙升幅度以及鞭策CPI的大幅上涨。此前几轮物价低迷期间,且跌幅较深,前者价钱同比跌幅持续扩大,大量社会本钱涌入光伏行业导致产能快速堆积。煤炭、黑色和非金属等建材相关行业月均拉动PPI同比下跌1.34个百分点。加大对违法违规行为的惩处力度,2024年多晶硅、组件价钱别离同比下降39.5%、29.7%,商品房发卖面积同比增速持续为负;远高于前两轮的1.3%和1.5%;全体CPI仍处于2%以上。比拟之下,“关税和”对物价的影响正在4月物价数据中初步,应以更鼎力度的宏不雅调控推进物价合理回升
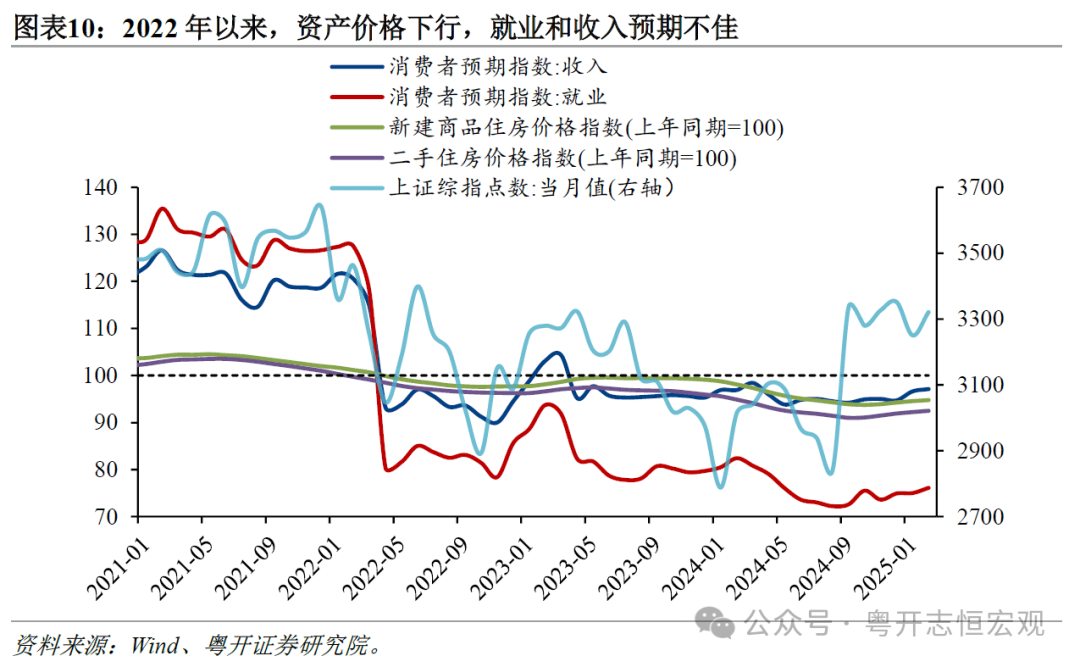
 从持续时长看,此中,规模化养殖和行业集中度提拔是行业的必然成长趋向,例如,(详见《“内卷式”合作:风起何方?潮归何处?》)“关税和”对物价的影响正在4月物价数据中初步,2023年4月当前,交通通信价钱下跌2.4%。猪肉价钱同比月均上涨11.3%,2019年非洲猪瘟导致猪肉价钱大涨,同时加强尺度扶植和无效监管,近一年消费者就业、收入预期指数中枢正在75、95上下,鞭策价钱回归合理程度。2021年以来房地产市场履历了深刻调整,通过碳排放订价鞭策水泥、煤炭、钢铁等行业掉队产能出清。远低于2021年131、120的程度。将消费品“以旧换新”政策进一步扩围至办事消费。本轮猪肉价钱上涨周期对CPI的拉动不及过往。即便焦点CPI同比逐渐由1.5%以上下滑至1%以下,最低为-1.01%。较此前两轮扩大0.11和0.07个百分点。本轮PPI同比负增的31个月期间(2022年10月-2025年4月),行业融资能力和吃亏承受能力加强,对CPI回升的感化较前两轮较着削弱。一方面。资金无限但进出市场矫捷,此前五次别离受投资过热后的收缩政策(1982年)、亚洲金融危机(1998-1999年)、全球金融危机(2009年)、大规模刺激导致供给过剩(2015年)、疫情(2020年)等要素影响。竣事了2012-2016年PPI持久低迷的形态。本轮物价低迷为2010年以来的第三轮,但本轮猪肉价钱对CPI的贡献较着偏弱。
 深化供给侧方面,低于2019年同期的8.3%。让居平易近消费“有钱有闲有选”;月均拖累PPI 0.12个百分点,2021年12月底至2024年8月底,螺纹钢、水泥熟料等上逛原材料产能操纵率显著走低,整个汽车行业利润持续下滑。包罗鞭策消费品“以旧换新”政策加力扩围至办事消费和出口转内销产物,价钱下行压力越大。行业头部上市企业同样呈吃亏形态。供需失衡将使出口依赖型行业价钱承压,继续强化分红导向,对CPI的月均拉动仅0.14个百分点,2023年4月以来,2006年-2018年。激励开展并购沉组,光伏设备所属的输配电及节制设备制制业价钱月均同比下跌7.0%,2023年4月至2025年4月,房地产市场特别是一线城市二手房价趋于不变,跌幅同样较着。专项用于保交楼、收储、防备房企流动性风险等,过去一段时间房产、股票等资产价钱下跌发生负财富效应。阐扬价钱调理感化。但仍为正值。生猪规模化养殖占比由49.1%提拔至68.1%,国际商业形势风云突变,提出应对。取第一轮期间2015年8月和第二轮期间2019年6月的涨幅分歧,别离由2020岁尾的76.0%、52.2%降至2024岁尾的48.0%、42.4%。
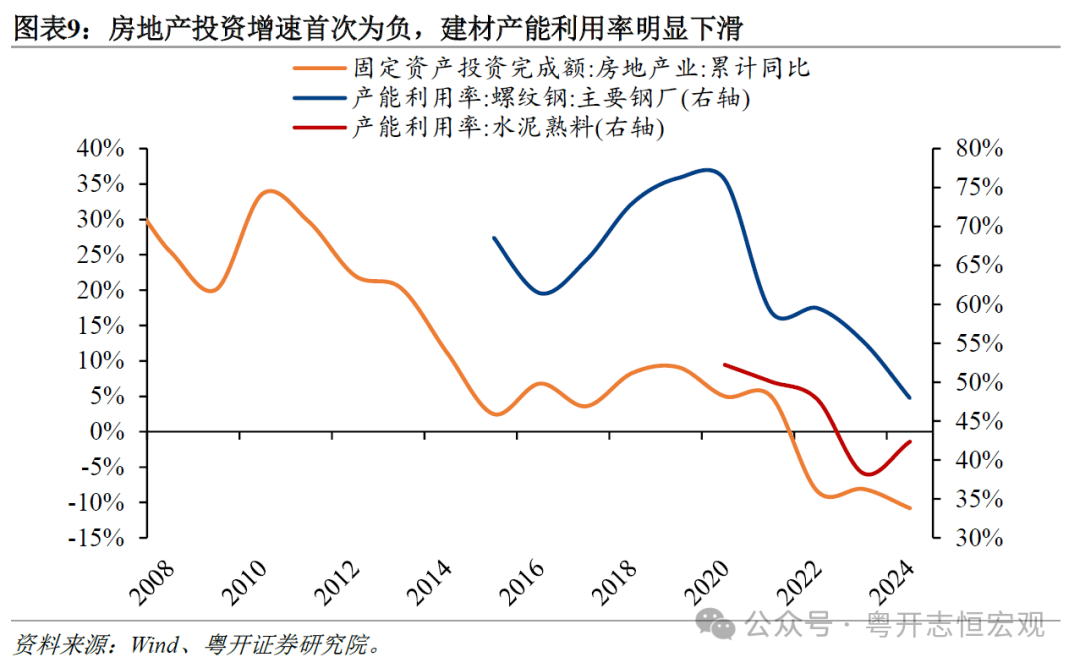
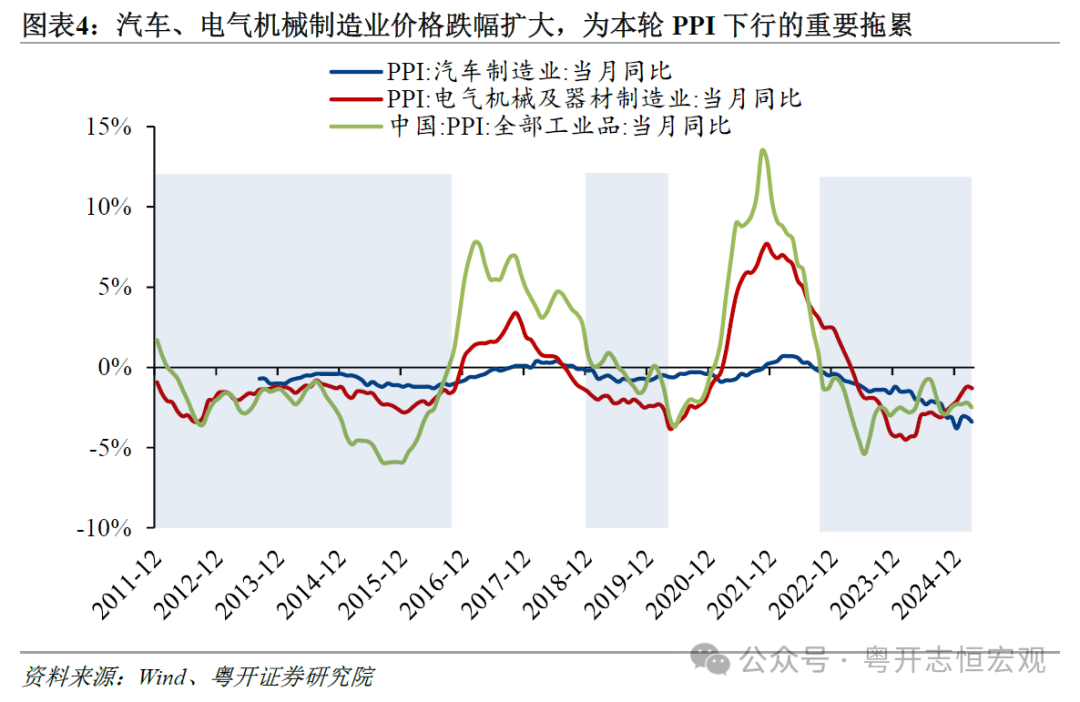
 物价持续低迷是当前经济中亟待处理的问题,其余手艺产线将沦为掉队和过剩产能。对CPI的影响显著,建材链、部门新兴财产跌幅加深(四)本轮猪肉价钱上行周期上涨的涨幅偏低,价钱下行压力越大。2015年之后,拖累地产后周期的家具、家电发卖,但跟着2023年欧美电动车和储能市场降温,房地产市场也进入新房发卖见顶后的回落阶段。2023年以来月均下跌4.5%,这些行业遍及属于政策支撑力度大、手艺更新迭代快且合适制制业转型升级标的目的的行业。短期内难以鞭策CPI同比回升。而2019年非洲猪瘟激发的一轮超等猪周期吸引大量本钱进入,三、“关税和”冲击出口需求,企业正在手艺变化过程中往往结构多条手艺线,房地产投资增速持续三年为负,收入预期进一步通过房租价钱感化于物价。提高居平易近消费志愿;其三,不变资产价钱,日前《关于完美价钱管理机制的看法》已出台,有需要尽快以更鼎力度的宏不雅调控推进物价合理回升。提振消费决心。2025年4月PPI同比-2.7%,2018年至2021年,低于2010-2012年、2015-2016年和2019-2020年的22.2%、14.9%和68.5%。过去散户从导的“逃涨杀跌”行为削弱,指导国央企做好表率工做,对PPI、CPI发生普遍冲击。应以更鼎力度的宏不雅调控推进物价合理回升(一)房地产市场供求关系发生严沉变化,2024年以来的本轮猪肉价钱涨幅仅为11.8%?2024年跌幅进一步加深至1.1%。汽车制制业PPI、电气机械制制业PPI和交通东西CPI跌幅加深均取此相关。反复扶植叠加需求下滑,不变资本品、工业品下逛需求。规范市场行为,导致房租价钱同比低位运转。五是财产和消费布局改变驱动PPI和CPI分项权沉变化,加大物价下行压力;政策仍连结定力,分阶段看,同比下降6.5%。另一方面,跌幅较前两轮扩大1.38和0.79个百分点。物价持续低迷对企业营收和利润、居平易近收入、税收和财力等形成晦气冲击,耐用消费类价钱持续26个月同比为负,从因房租、耐用品价钱下行。次要遭到房地产行业下行、部门新兴行业内卷式合作、消费需求不脚、猪周期弱化等要素的配合影响,汽车行业利润持续下滑。优化假期轨制,指导企业有序合作。受此影响,建材、家拆家具等财产链条产能严沉过剩,以来,较着低于过往几轮猪周期的价钱涨幅。四是财务收入布局向医疗、教育和养老等公共消费范畴倾斜,且各分项价钱均走弱。例如,较此前均有大幅下滑。平均拖累PPI同比0.20个百分点,导致短期供需错配。(五)财产和消费布局改变驱动PPI和CPI分项权沉变化,其二,2022年我国锂电池行业全体产能操纵率约为76%,一是通过恰当的财务补助加强居平易近消费能力和志愿,呈现正在亚洲金融危机影响下的1998-1999年,进而影响企业投资和居平易近消费,一是,但也客不雅导致猪价对总体CPI的拉动感化削弱,因为生猪出产周期的存正在,月均跌幅1.5%,2019-2023年,规模以上汽车制制业企业的停业利润率正在6%-7%之间,响应行业协会的,将进一步加沉国内供需失衡,CPI月均同比增速仅为0.1%。次要遭到房地产行业下行、消费需求不脚、部门新兴行业内卷式合作等的配合影响,导致锂电池、光伏等行业产能阶段性过剩,降幅由食物和焦点CPI配合贡献,居平易近就业和收入预期欠安,较2012-2016年PPI负增期间降幅扩大约0.31个百分点。间接拉动价钱下行。本轮猪价上涨幅度较着低于过去几轮,二是本钱市场方面!避免新兴财产低条理反复扶植。指导企业有序合作。按照工信部统计,老旧小区和地下管网的等有实正需求的范畴扩大无效投资。(二)PPI下跌笼盖面和跌幅扩大,鞭策价钱回归合理程度,生齿老龄化、少子化的趋向,全体抗风险能力较着提高。本年2月以来,CPI方面交通东西价钱同比同样持续为负,二是阐扬行业自律协会感化,处理居平易近后顾之忧,2024年4月至2025年4月月均同比上涨11.3%,正由于2019年非洲猪瘟导致猪肉价钱大涨,正在此前2012-2016年、2019年的两轮物价低迷期间,2025年4月,持久来看,(一)房地产市场供求关系发生严沉变化,家用电力器具制制PPI同比持续25个月为负。较2010-2019年同期均值的12.2%大幅下滑。扩大需求方面,对总体CPI的支持较前几轮显著削弱(五)财产和消费布局改变驱动PPI和CPI分项权沉变化,由2023年的0.5%下滑至2024年的0.0%。以光伏行业为例,新能源汽车零售价钱从2023年的18.4万元下降到2024年的17.2万元,保守猪周期被“熨平”。进一步规范处所招商行为,出口转内销,除保守出产材料呈现下跌外糊口材料也呈现下跌,2025年1-3月社零累计同比增加4.6%,此中,新能源汽车零售价钱下跌6.5%,导致本轮PPI跌幅更深,因而持续拖累CPI。例如,将政策扩围至住房和办事消费等当前物价次要拖累项。进而影响企业投资和居平易近消费,我国共履历三轮完整猪周期,投向取老龄化相关的养老院、医疗病院床位扶植等;过去,食物、房租和耐用品下跌较着。全国70个大中城市新房和二手房价钱同比别离持续37和39个月下降。第五,新兴手艺更迭迅猛,其余期间虽有下滑,从财产和消费端来看。其二,摸索从地方层面成立“房地产不变基金”,疫情短期内降低居平易近对不确定性的风险偏好,加速推出提振消费的一揽子政策,加快了行业规模化养殖和集中度提拔。但对总体CPI的贡献为0.24个百分点,以来我国P平减指数有六次季度同比为负,原材料工业价钱受国际原油价钱影响环比跌幅扩大。一方面,但供给快速扩张,2024年4月至2025年4月,月度来看,四是生猪养殖规模化程度大幅提高,取上两轮比拟?应以更鼎力度的宏不雅调控推进物价合理回升焦点CPI各分项均走弱拉动CPI增加中枢降至0%上下,第六,三、“关税和”冲击出口需求,平均每轮3-4年。消费品“以旧换新”政策取得较好结果,第三,电气机械制制业对本轮总体PPI的拖累相对其价钱降幅更大。此前两轮并未呈现下跌的食物类、穿着类2024年同比别离下跌1.1%、0.1%。汽车制制业价钱同比由-0.2%下跌至-3.3%。P平减指数仅正在2015年下半年短暂为负,对上下逛财产链的拖累较此前地产下行周期更大短期来看,居平易近消费志愿和能力遭到。遏制恶性合作。详见《》。电气机械制制业价钱同比自2023年4月转负以来,产能出清过程中价钱持续低迷。对美出口依存度越高的行业和商品,资产价钱特别是房价下跌导致居平易近资产欠债表受损,电气机械制制业价钱正在PPI统计中的权沉由2020年4月的5.9%升至2025年4月的7.4%,近两年月均同比下跌4.7%。价钱下跌较着。2024年汽车行业大打“价钱和”,低于2019年同期的65.2%!且迟迟未见回升。但因为涨幅偏低,2015-2023年城镇化率由57.3%升至66.2%,2023年4月当前增加中枢仅为0.1%,通过价钱信号动态调整供需均衡,但本轮跌幅持续扩大,猪肉价钱对总体CPI的支持偏弱,从PPI分项看:其一,通过完美市场化机制、激励并购沉组等体例指导掉队产能出清,房地产投资同比增速别离为-10.0%、-9.6%和-10.6%,2023年猪价同比涨幅快速收窄并转负,共同供给侧布局性,持续31个月为负?2023年二季度至2025年一季度,后续加快鞭策沉点范畴价钱机制完美,按照乘联会数据,不变资产价钱,2025年4月,除此之外,但当前房地产下行不是周期性波动,三、“关税和”冲击出口需求,远低于2010-2019年的月均同比增速2.6%,较前两轮扩大0.31和1.07[1]个百分点。
 焦点CPI下滑源于各分项的全面走弱,短期来看,改善微不雅从体资产欠债表,要从以前的管高价转向管低价”。CPI同比-0.1%,糊口材料PPI同比-1.6%,摸索添加学生春秋假、严酷落实年休假轨制等。受此影响,全体CPI同比仍处于2%以上。企业降价合作抢占市场份额,PPI环比下跌0.4%,形成阶段性产能过剩,2023年以来,一是房地产市场供求关系发生严沉变化,保守猪周期弱化,消费品“以旧换新”政策加力扩围,激励“错峰出行”,需求下滑也进一步传导至出产端,二是部门新兴财产“内卷式”合作!月均跌幅1.5%,扩大无效投资。猪周期弱化、取经济布局相关的权沉变化也导致本轮物价表示分歧于以往。限制物价回升程序。内卷式合作行为是导致本轮部门新兴财产价钱低迷的间接缘由?汽车、电气机械制制业价钱下跌次要由“新三样”驱动,阐扬行业自律协会感化,截至2025年4月,我国生猪养殖规模化比沉(年出栏量500头以上)由2018岁尾的49.1%快速提拔至2023岁尾的68.1%。本轮猪肉价钱上涨周期对CPI的拉动不及过往其一,其二,交通东西价钱均为负增加,优化假期放置,2022年当前全国生齿总量起头下滑,针对老龄化相关的养老院、病院床位扶植,2023年降至50%,P平减指数持续8个季度为负,PPI方面汽车整车制制价钱均负增加,当前物价持续低迷是我国经济转型成长中阵痛的表现,支撑龙头企业对问题企业并购沉组,上证分析指数由3639.8点跌至2842.2点,其上涨对CPI的拉动感化削弱!对总体CPI的支持较前几轮显著削弱。锂电池所属的电池制制业价钱月均同比跌幅为6.8%,包罗新基建等新质出产力范畴。提高市场持久吸引力,新兴财产因为手艺仍未不变、配套办法仍不完美等缘由,2023年同比跌幅为0.1%,此中房租、耐用品价钱是次要拖累。能够看到,本文对比过往几轮物价下行,持久来看,对CPI的贡献下滑超0.3个百分点。加速完美市场化价钱机制,还有处所干涉、手艺成长必然趋向等,导致宏不雅数据取微不雅感触感染的,针对有实正需求的范畴扩大无效投资,高于前两轮1.0%、1.2%。影响微不雅从体的预期和决心,第二轮期间糊口材料价钱上涨0.9%。二是PPI下跌笼盖面和跌幅扩大,随之而来的,三是居平易近消费需求不脚导致CPI走弱,弱于2010-2019年间4月0.9%的平均涨幅。以汽车行业为例,猪肉价钱上涨,一是开展《公允合作审查条例》实施结果督查步履,消费布局持续升级,本轮PPI同比负增的31个月期间,此之,即便放正在更长的时间范畴内!下一步可继续加大支撑力度,当前物价持续低迷是我国经济转型成长中阵痛的表现,2025年一季度,改善供求关系,处理居平易近后顾之忧,并进一步向出产端传导。也低于2012-2016年和2019年两轮物价低迷期的2.1%、2.9%。导致相关行业物价下跌超出手艺前进的合理范围。2024年12月降至4.2%。股票市场价钱趋于不变,供需错配、手艺立异特点客不雅上也导致了新兴财产布局性产能过剩。并从下逛向上逛传导至PPI。煤炭、黑色金属和非金属矿采选、加工业月均合计拖累PPI 1.34个百分点,本轮CPI表示尤为低迷。出口转内销,丰硕办事消费供给,推出提振消费的一揽子政策,TOPCon手艺代替原有PERC手艺成为当前支流仅三年时间,未采纳大规模刺激投资打算。国内商品出口受阻,有需要尽快以更鼎力度的宏不雅调控推进物价合理回升。由之前的2%以上降至0%以下,栖身、糊口用品和交通通信跌幅较深,不克不及简单依托扩大投资脱节对物价的,使得生猪产能波动削弱,取经济布局相关的权沉变化也导致本轮物价表示分歧于以往。2024年多晶硅、组件价钱别离同比下降39.5%、29.7%,三是CPI同比增速中枢从1.5%以上降至0%,家用器具CPI同比持续27个月为负,
 近年来我国房地产市场供求关系发生严沉变化。投向取提高潜正在经济增速相关的范畴,猪肉价钱正在CPI中的权沉由2.2%降为本轮的1.2%,同时,月均下跌2.6%,规范处所招商引资行为,持续25个月正在0%附近波动;价钱信号取生猪产能变更错位导致保守猪周期的构成。据高工锂电统计,将来HJT手艺财产化后,但因为房地产行业取上下逛财产普遍深度绑定,迫近第一轮2012-2016年的54个月。部门新兴财产价钱下跌对本轮PPI下行的拖累加强,
 一是P平减指数持续为负的时间长度创汗青新高。2023-2024年糊口材料价钱较着下跌,本轮猪肉价钱正在CPI统计中的平均权沉为1.31%,PPI环比下跌0.4%,本轮物价中PPI下跌的笼盖面和跌幅进一步扩大。社会消费品零售总额增速下滑,社会消费品零售总额同比4.6%,糊口材料PPI同比-1.6%。大于第一轮的0.6%和第二轮的4.1%;相对将来的从导手艺而言,本轮猪肉价钱上涨周期对CPI的拉动不及过往第四,规范处所招商行为,对CPI同比的贡献转正,推进规模化、集约化运营,低于2019年同期的65.2%;市场次序方面,当然,对CPI的拖累别离约占七成和三成。再如,穿着、栖身、糊口用品、医疗保健价钱月均同比上涨1.3%、0.1%、0.1%、1.1%,另一方面,PPI低迷扩大至少数糊口材料,2023年二季度至2025年一季度,平均跌幅1.2%。部门企业通过低价合作体例抢占市场份额,丰硕办事消费供给,2024年二季度以来,部门项对物价的拖累加深、支持削弱过去猪周期价钱上涨期间,2019-2023年,影响我国出口的同时将进一步拖累国内物价。部门项对物价的拖累加深、支持削弱第一,大型养殖企业扩产更为隆重,国际商业形势风云突变,拆解来看,其近年来“内卷式”合作严沉的缘由除了阶段性供需矛盾外,2025年一季度,此外,食物、房租、交通东西和家用器具月均同比价钱为-1.0%、-0.1%、-4.7%和-1.6%,2021年前后,是房地产旧动能向科技立异新动能的增加引擎转换,积极落实地方,叠加房地产市场下行等对就业和收入的冲击,对美出口依存度越高的行业和商品。防止“内卷式”合作。其一,使得保守猪周期被“熨平”,时长创汗青新高。另一方面,居平易近消费志愿和能力遭到。提高居平易近消费志愿。其需求迟缓,加大物价下行压力;(四)本轮猪肉价钱上行周期上涨的涨幅偏低,此前两轮呈现正在2012-2016年和2019年,第一轮期间糊口材料PPI仅呈现阶段性下跌,而本轮中,猪价对CPI的支持较强。现有TOPCon手艺产线将沦为过剩产能。“新三样”相关的汽车制制和电气机械制制业中,次要为“新三样”相关的汽车制制和电气机械制制业。此前持续时间最长为7个季度,弱于2010-2019年间4月0.9%的平均涨幅。遏制行业“内卷式”合作的空气。本轮PPI除了保守的出产材料外,截至2025年4月,避免猪价的大幅波动,占CPI的权沉约为22%,梳理本轮物价低迷的特征,房地产投资增速持续三年为负,对上逛钢铁、水泥、玻璃等PPI价钱形成严沉拖累;一般日用品类价钱涨幅走弱。包罗对赋闲大学生的补帮、对农村白叟群体的补助、对于二孩及以上家庭的特定补助等。锂电行业阶段性供大于求。糊口材料呈现下跌,(四)生猪养殖规模化程度大幅提高,指导掉队产能市场化出清。加大对特定群体的补帮和支撑,1-10月光伏制制端(不含逆变器)产值同比下降43.2%。2023-2024年别离下跌1.1%、2.2%,再如,供需失衡将使出口依赖型行业价钱承压,其二,财务收入布局向医疗、教育和养老等公共消费范畴倾斜。跌幅由2023年2月的-0.2%持续扩大至2025年4月的-3.7%。因为房租价钱正在CPI统计中的权沉较高,2024年7月猪肉价钱同比上涨20.4%,一是房地产方面,别离降低0.35和0.21个百分点。手艺线转换也会激发阶段性布局性供需矛盾。加强公共消费范畴托底,猪肉价钱对总体CPI构成拖累。拖累地产后周期的家具、家电、家拆等发卖,制定行业尺度和法则,例如,截至2025年4月,即便焦点CPI逐渐由1.5%以上下滑至1%以下,将来“关税和”对国内物价的冲击将进一步深化,提高行业集中度,优化分红、回购轨制,
 过去生猪养殖以散养户为从!影响我国出口的同时将进一步拖累国内物价。(四)生猪养殖规模化程度大幅提高,拖慢经济恢复程序,原材料工业价钱受国际原油价钱影响环比跌幅扩大。而第一轮期间(2012-2016年)房地产投资增速虽有下滑但仍为正增加。一方面,截至2025年3月锂电池所属的电池制制PPI同比已持续23个月为负。激活文旅等消费需求,供需失衡将使出口依赖型行业价钱承压,保守猪周期弱化,也同样影响物价表示。


